
-
- 索 引 号:
- 75626053-1-2026-00143
-
- 分 类:
-
- 来 源:
- 国家外汇管理局宁波市分局
-
- 发布日期:
- 2026-10-08
-
- 名 称:
- 汇率避险 阿拉同行丨案例分享2
-
- 文 号:
汇率避险 阿拉同行丨案例分享2
案例2:出口收汇企业近端结汇+远端购汇
某铝制品出口企业,年出口收汇5000万美元左右,该企业财务部门已建立起基于“风险中性”的汇率风险管理机制。按照汇率“风险中性”原则,该企业部分外汇收入已经锁定远期结汇,部分外汇收入择机结汇。目前,该企业持有1000万美元现汇资金,并打算继续持有,但其境内采购需要使用人民币资金支付。为填补资金缺口,该企业可办理外币质押人民币贷款业务,3个月期限贷款年化成本约为3.5%。
为进一步降低融资成本,银行为该企业办理“近结远购”人民币外汇掉期业务,期限3个月,锁定近端结汇汇率6.45,将其自有美元资金兑换成人民币对外支付,同时锁定远端购汇汇率6.495,到期使用其自有人民币资金以该约定汇率换回美元,掉期折算年化成本2.8%,低于办理前述外币质押人民币贷款业务的成本3.5%。
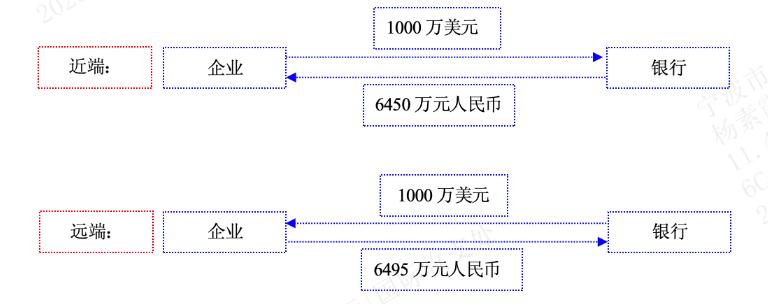
“近结远购”外汇掉期交易,一方面给企业更多空间和时间对美元收汇进行汇率风险管理,另一方面在满足企业人民币资金周转需求的同时,有效降低人民币融资成本。


